Premio Nobel economia 2026: Hall, Woodford e i modelli per stabilizzare l’economia
Il premio Nobel Economia 2026 riconosce un passaggio decisivo nella macroeconomia contemporanea: spiegare inflazione, produzione e cicli economici partendo dalle decisioni di famiglie e imprese.
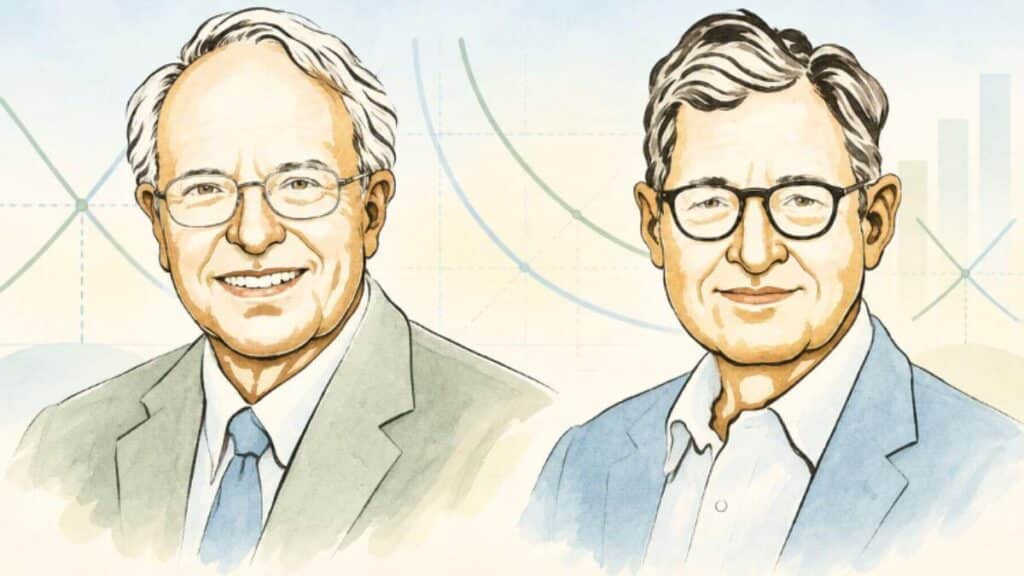
La Royal Swedish Academy of Sciences ha premiato Robert E. Hall e Michael Woodford per il loro lavoro sui fondamenti microeconomici della stabilizzazione macroeconomica.
I due economisti non hanno elaborato insieme un unico modello.
I loro contributi sono però complementari. Hall ha mostrato come consumi, risparmi e reazioni alle politiche fiscali dipendano dalle aspettative delle famiglie e dalla natura permanente o temporanea delle variazioni di reddito.
Woodford ha inserito decisioni intertemporali, aspettative e rigidità dei prezzi in un’architettura neo-keynesiana utilizzabile per studiare gli interventi delle banche centrali e delle autorità pubbliche.
Stabilizzare l’economia non significa eliminare qualsiasi oscillazione o sostenere la crescita a ogni costo. Significa ridurre la distanza tra la produzione effettiva e quella potenziale, contenere la disoccupazione nelle recessioni e impedire che una fase di forte espansione si trasformi in surriscaldamento e inflazione persistente.
Gli stessi modelli devono quindi spiegare sia i momenti negativi di crisi sia quelli nei quali domanda e attività crescono oltre la capacità produttiva.
Il riconoscimento valorizza risultati maturati lungo quasi mezzo secolo. Hall studiò consumo e aspettative già nel 1978. Woodford riunì nel 2003, in Interest and Prices, gli elementi fondamentali della moderna macroeconomia neo-keynesiana.
Le loro ricerche hanno riformulato teorie ormai classiche per renderle coerenti con le decisioni individuali, con il ruolo delle aspettative e con i problemi affrontati dalle politiche economiche contemporanee.
Le teorie da cui nascono i nuovi approcci
I lavori di Hall e Woodford non cancellano le teorie precedenti.
Ne conservano le intuizioni più solide, ma le trasformano in modelli dinamici nei quali famiglie e imprese reagiscono alle informazioni disponibili e alle politiche annunciate.
| Teoria di partenza | Idea centrale | Sviluppo nei nuovi modelli |
|---|---|---|
| Teoria keynesiana | Domanda insufficiente e rigidità di prezzi e salari possono causare recessioni | Le rigidità vengono ricondotte alle decisioni delle imprese e inserite in modelli coerenti nel tempo |
| Ipotesi del reddito permanente di Milton Friedman | I consumi dipendono dal reddito atteso nel lungo periodo | Hall collega questa intuizione alle aspettative razionali e alle nuove informazioni ricevute dalle famiglie |
| Teoria del ciclo vitale di Franco Modigliani e Richard Brumberg | Le persone distribuiscono consumi e risparmi lungo l’intera vita | Le scelte correnti vengono spiegate attraverso patrimonio, credito e redditi futuri attesi |
| Aspettative razionali e critica di Robert Lucas | Le politiche modificano il comportamento degli operatori e rendono instabili le vecchie relazioni statistiche | Le aspettative entrano direttamente nei modelli di consumo, inflazione e politica monetaria |
| Tasso di interesse naturale di Knut Wicksell | Esiste un tasso compatibile con equilibrio dei prezzi e attività economica | Woodford usa la distanza tra tasso reale e tasso naturale per spiegare gli effetti della politica monetaria |
| Modelli di prezzi scaglionati di Guillermo Calvo e John Taylor | Non tutte le imprese modificano i prezzi nello stesso momento | Le rigidità nominali spiegano perché tassi di interesse e domanda possano influenzare produzione e occupazione |
| Equilibrio generale dinamico | Famiglie, imprese e mercati devono essere analizzati come parti di un unico sistema | Il modello neo-keynesiano collega decisioni individuali, shock economici e regole di politica pubblica |
Questa combinazione viene spesso definita nuova sintesi neoclassica: utilizza gli strumenti dinamici della macroeconomia moderna, ma mantiene l’intuizione keynesiana secondo cui prezzi e salari non si aggiustano istantaneamente. Proprio questo ritardo lascia spazio agli interventi di stabilizzazione.
Premio Nobel per l’economia 2026: Hall e le decisioni delle famiglie
Nel premio Nobel Economia 2026, il contributo di Robert E. Hall riguarda soprattutto il consumo, le aspettative e il comportamento delle famiglie.
Hall è nato nel 1943 a Palo Alto, in California. Ha ottenuto il dottorato al MIT nel 1967 ed è professore alla Stanford University.
Nel 1978 pubblicò uno studio fondamentale sulle implicazioni dell’ipotesi del ciclo vitale e del reddito permanente.
Il punto di partenza era che una famiglia non decide quanto spendere osservando soltanto lo stipendio del mese. Considera anche il patrimonio, i redditi futuri attesi, l’accesso al credito e la possibilità che una variazione economica sia temporanea oppure duratura.
Hall applicò a questa teoria il principio delle aspettative razionali.
Nelle condizioni previste dal modello, le informazioni già conosciute vengono incorporate nelle decisioni correnti. Le variazioni future del consumo devono quindi dipendere soprattutto da notizie nuove e, per loro natura, difficili da prevedere.
Non è il livello del reddito in sé a produrre sempre una reazione, ma il modo in cui una nuova informazione modifica le risorse attese lungo l’intera vita.
Un esempio chiarisce la differenza.
Se una famiglia riceve un trasferimento una tantum, può risparmiarne una parte consistente perché sa che il reddito aggiuntivo non si ripeterà.
Se invece ottiene un aumento stabile e credibile dello stipendio, può incrementare i consumi in misura maggiore. Una famiglia con pochi risparmi e accesso limitato al credito potrebbe però spendere immediatamente anche un aiuto temporaneo per coprire affitto, energia o beni essenziali.
Nel 1982 Hall lavorò con Fredric Mishkin su dati microeconomici relativi alle famiglie.
L’uso di informazioni individuali, anziché di sole medie nazionali, consentì di misurare meglio la sensibilità dei consumi alle variazioni permanenti e transitorie del reddito. Mise inoltre in evidenza un aspetto decisivo per le politiche pubbliche: le famiglie non reagiscono tutte nello stesso modo.
Questa conclusione cambia la valutazione degli interventi fiscali.
Un trasferimento distribuito a famiglie con problemi di liquidità può sostenere rapidamente la domanda. Lo stesso importo destinato a nuclei con redditi elevati e risparmi abbondanti può essere in gran parte accantonato.
L’effetto complessivo dipende quindi da destinatari, durata, credibilità e condizioni economiche, non soltanto dalla dimensione nominale della misura.
Il lavoro di Hall ha aperto la strada ai modelli moderni con famiglie eterogenee, nei quali reddito, patrimonio, debito e accesso al credito determinano reazioni differenti.
Questi sviluppi sono particolarmente importanti durante le crisi, quando una media aggregata può nascondere forti difficoltà concentrate in specifici gruppi sociali.
Woodford e l’architettura macroeconomica neo-keynesiana
Il riconoscimento valorizza anche il lavoro di Michael Woodford, nato nel 1955 a Chicopee, nel Massachusetts.
Woodford ha conseguito il dottorato al MIT nel 1983 ed è professore alla Columbia University. Nel volume Interest and Prices del 2003 ha organizzato in un quadro unitario numerosi elementi della macroeconomia neo-keynesiana.
Il modello parte da quattro gruppi di elementi collegati:
- Famiglie che scelgono consumi e risparmi considerando redditi e tassi di interesse futuri
- Imprese che producono, assumono lavoratori e modificano i prezzi soltanto in determinati momenti
- Autorità monetarie che reagiscono a inflazione e andamento dell’attività economica
- Shock della domanda, dell’offerta, del credito o dei costi che si propagano attraverso mercati interdipendenti
L’architettura di base può essere spiegata attraverso tre relazioni.
- La domanda aggregata: consumi e investimenti dipendono dal tasso di interesse reale, cioè dal tasso nominale corretto per l’inflazione attesa.
- La curva di Phillips neo-keynesiana: l’inflazione dipende dalle aspettative sui prezzi futuri e dalla pressione esercitata dalla domanda sui costi delle imprese.
- La reazione della Banca Centrale, che modifica i tassi per contenere l’inflazione e stabilizzare l’attività.
Un concetto centrale è il tasso di interesse naturale, cioè il tasso reale compatibile con una produzione vicina al proprio potenziale e con prezzi stabili.
Se il tasso applicato all’economia è superiore a quello naturale, consumi e investimenti tendono a rallentare.
Se è inferiore, la domanda viene stimolata. Il tasso naturale non è direttamente osservabile e può cambiare durante una crisi, per esempio quando famiglie e imprese diventano più prudenti.
I prezzi rigidi rendono efficace questo meccanismo.
Un’impresa non aggiorna necessariamente il proprio listino appena cambiano domanda o costi. Può temere di perdere clienti, affrontare costi organizzativi o attendere le decisioni dei concorrenti.
Poiché gli aggiustamenti avvengono gradualmente, una variazione dei tassi di interesse può influenzare per un certo periodo produzione, occupazione e margini aziendali.
Il modello assegna inoltre un ruolo fondamentale alla credibilità.
Se famiglie e imprese ritengono che la banca centrale manterrà l’inflazione sotto controllo, adegueranno con maggiore moderazione prezzi, salari e contratti. Se invece la fiducia viene meno, l’inflazione attesa può aumentare e rendere necessaria una stretta monetaria più intensa.
Come sono stati sviluppati i nuovi modelli di stabilizzazione
La novità non consiste soltanto nell’aggiungere famiglie e imprese a una descrizione dell’economia. I nuovi modelli ricostruiscono in modo esplicito il percorso che conduce dalle decisioni individuali ai risultati aggregati. Il procedimento può essere riassunto in cinque passaggi:
- Definizione delle scelte individuali: le famiglie decidono quanto consumare, lavorare e risparmiare; le imprese scelgono produzione, occupazione e prezzi.
- Introduzione dei vincoli: reddito, patrimonio, capacità produttiva, accesso al credito e rigidità dei prezzi limitano le decisioni possibili.
- Formazione delle aspettative: gli operatori valutano redditi, inflazione, tassi e politiche future utilizzando le informazioni disponibili.
- Aggregazione dei comportamenti: milioni di scelte individuali determinano consumi complessivi, investimenti, produzione e inflazione.
- Simulazione delle politiche: il modello confronta scenari alternativi per stimare come cambiano le reazioni quando variano tassi, imposte, trasferimenti o spesa pubblica.
Questa struttura risponde alla critica di Lucas rivolta ai vecchi modelli basati soprattutto su relazioni statistiche aggregate.
Se il governo cambia politica, famiglie e imprese possono modificare il proprio comportamento. Una relazione osservata nel passato non può quindi essere applicata automaticamente a un nuovo regime economico.
Le microfondazioni cercano di costruire relazioni più stabili perché collegate a preferenze, vincoli e tecnologie.
Non eliminano l’incertezza, ma rendono visibili le ipotesi che producono un determinato risultato. In questo modo è possibile comprendere non soltanto se una misura possa funzionare, ma anche attraverso quali meccanismi e a quali condizioni.
Stabilizzare l’economia durante crisi e fasi di forte espansione
I modelli di Hall e Woodford permettono di analizzare le due direzioni del ciclo economico.
In una recessione la produzione scende sotto il proprio potenziale; in una fase di surriscaldamento può superarlo temporaneamente, generando pressioni su prezzi, salari e capacità produttiva.
| Situazione | Meccanismo prevalente | Possibile risposta | Rischio da evitare |
|---|---|---|---|
| Recessione da domanda | Famiglie e imprese riducono spese e investimenti | Riduzione dei tassi, sostegni fiscali e stabilizzatori automatici | Deflazione, disoccupazione e caduta prolungata dei consumi |
| Forte espansione | La domanda cresce più rapidamente della capacità produttiva | Aumento graduale dei tassi e ritiro degli stimoli generalizzati | Inflazione persistente e aspettative fuori controllo |
| Shock di offerta | Aumentano i costi mentre la produzione rallenta | Interventi mirati e politica monetaria attenta alle aspettative | Trattare lo shock come semplice eccesso di domanda |
| Crisi finanziaria | Credito e liquidità si riducono anche con tassi ufficiali bassi | Garanzie, liquidità, interventi fiscali e misure sul sistema finanziario | Trascurare debito, rischio bancario e premi finanziari |
Che cosa accade in una recessione
Quando famiglie e imprese temono un peggioramento, possono aumentare il risparmio e rinviare acquisti e investimenti.
La riduzione della domanda produce minori ricavi, occupazione più debole e ulteriore prudenza. Si crea così un meccanismo capace di amplificare lo shock iniziale.
La politica monetaria può contrastare la caduta riducendo i tassi. Prestiti, mutui e investimenti diventano meno costosi, mentre un tasso reale più basso rende meno conveniente rinviare i consumi.
Nei modelli di Woodford conta anche il percorso futuro annunciato: la promessa credibile di mantenere condizioni accomodanti può influenzare le decisioni correnti.
Se i tassi sono già molto bassi o il credito non raggiunge famiglie e imprese, la sola politica monetaria può non bastare.
Diventano allora importanti spesa pubblica, trasferimenti, garanzie e stabilizzatori automatici. Il contributo di Hall aiuta a stabilire a chi destinare gli aiuti: i nuclei con vincoli di liquidità tendono a trasformare più rapidamente il sostegno in consumi.
Che cosa accade quando l’economia cresce troppo
Durante una forte espansione, consumi e investimenti possono aumentare più velocemente della capacità di produrre.
Le imprese incontrano difficoltà nel reperire personale e materie prime, mentre salari e prezzi iniziano a salire. A causa delle rigidità nominali, l’inflazione può manifestarsi gradualmente e proseguire anche dopo l’esaurimento dello stimolo iniziale.
In questa fase la stabilizzazione richiede una politica meno espansiva.
La Banca Centrale può aumentare i tassi, mentre il governo può ritirare bonus o incentivi generalizzati non più necessari. L’obiettivo non è provocare una recessione, ma riportare la domanda su un sentiero compatibile con la capacità produttiva.
Le aspettative restano decisive.
Se imprese e lavoratori considerano temporaneo l’aumento dei prezzi, l’aggiustamento può essere meno costoso. Se prevedono inflazione elevata per molti anni, possono incorporarla in listini, salari e contratti, rendendola più persistente.
Il problema degli shock di offerta
Uno shock energetico mostra perché non tutte le crisi possono essere affrontate nello stesso modo.
Se petrolio, gas o elettricità diventano più costosi, la produzione può rallentare mentre l’inflazione aumenta. Una Banca Centrale non può creare energia o eliminare direttamente le strozzature produttive.
In questo caso emerge un compromesso.
Una stretta molto forte può contenere la domanda e l’inflazione, ma rischia di aggravare il rallentamento. Una politica eccessivamente espansiva può proteggere temporaneamente la produzione, ma favorire la diffusione dei rincari ad altri prezzi e salari. I modelli neo-keynesiani servono proprio a confrontare questi effetti e a distinguere la componente temporanea da quella persistente dello shock.
Anche la politica fiscale deve essere selettiva. Aiuti temporanei alle famiglie più esposte possono limitare i costi sociali senza alimentare eccessivamente la domanda complessiva. Un sostegno indiscriminato e prolungato rischia invece di ostacolare il rientro dell’inflazione.
Come le microfondazioni orientano le politiche pubbliche
Le microfondazioni premiate dal Nobel per l’Economia 2026 spiegano perché la stessa misura possa produrre risultati differenti nel tempo.
Un taglio delle imposte può sostenere molto i consumi se viene percepito come duraturo o raggiunge famiglie con scarsa liquidità. Può avere un effetto più debole se è temporaneo e viene destinato a soggetti che preferiscono risparmiare.
Anche una variazione dei tassi non colpisce tutti nello stesso modo.
Le famiglie indebitate a tasso variabile, le imprese che dipendono dal credito e i settori sensibili ai mutui possono reagire rapidamente. Chi possiede risparmi remunerati può invece beneficiare di tassi più elevati. La composizione dell’economia determina quindi intensità e velocità della trasmissione monetaria.
I modelli permettono inoltre di distinguere tra politiche annunciate e inattese.
Se un intervento è previsto, famiglie e imprese possono anticiparne gli effetti. Un futuro aumento delle imposte può indurre a modificare subito consumi e investimenti; la promessa credibile di mantenere bassi i tassi può sostenere oggi la domanda.
La politica economica agisce quindi anche attraverso la comunicazione.
Politica fiscale e monetaria non operano in compartimenti separati.
Durante una crisi profonda possono rafforzarsi a vicenda. In una fase inflazionistica, invece, una politica fiscale molto espansiva può contrastare l’azione restrittiva della banca centrale, richiedendo tassi più alti per ottenere lo stesso effetto sulla domanda.
Dalla crisi finanziaria alla pandemia e agli shock energetici
Gli avvenimenti degli ultimi anni mostrano perché questi modelli restino centrali.
La crisi finanziaria globale ha evidenziato che un taglio dei tassi ufficiali può non essere sufficiente quando banche e mercati riducono il credito. I modelli neo-keynesiani sono stati quindi estesi con frizioni finanziarie, debito e rischio di insolvenza.
La pandemia ha prodotto contemporaneamente una caduta della domanda in alcuni settori, limitazioni dell’offerta e un forte aumento dell’incertezza.
I trasferimenti pubblici non hanno generato la stessa reazione in tutte le famiglie: alcune hanno utilizzato gli aiuti per beni essenziali, mentre altre hanno accumulato risparmio perché non potevano spendere o temevano perdite future di reddito. È un esempio diretto dei meccanismi studiati da Hall.
La riapertura delle economie, le strozzature nelle catene di approvvigionamento e gli shock energetici hanno successivamente alimentato l’inflazione.
L’approccio di Woodford aiuta a distinguere tre componenti: domanda molto forte, capacità produttiva ancora limitata e aspettative sui prezzi futuri.
La risposta appropriata cambia a seconda del peso assunto da ciascun fattore.
Nel dibattito economico del 2026, il problema consiste anche nel valutare per quanto tempo mantenere condizioni monetarie restrittive e quando normalizzarle senza riaccendere l’inflazione o provocare un rallentamento eccessivo. Banche centrali e governi devono osservare inflazione dei servizi, salari, credito, aspettative e distanza tra produzione effettiva e potenziale, evitando di affidarsi a un solo indicatore.
Le tensioni geopolitiche, i cambiamenti energetici e la maggiore frequenza degli shock rendono inoltre meno affidabile l’idea di una famiglia o di un’impresa rappresentativa. I modelli più recenti includono differenze di reddito, ricchezza, indebitamento e accesso al credito.
Questa evoluzione sviluppa ulteriormente l’intuizione di Hall e la integra nell’architettura neo-keynesiana associata a Woodford.
Limiti e sviluppi dei modelli macroeconomici
I modelli neo-keynesiani non offrono risposte automatiche valide in ogni situazione.
Il tasso di interesse naturale e la produzione potenziale non sono direttamente osservabili. Devono essere stimati e possono cambiare dopo una crisi, una trasformazione tecnologica o uno shock demografico.
Anche le ipotesi sulle aspettative razionali costituiscono una semplificazione.
Famiglie e imprese non possiedono sempre informazioni complete, possono seguire abitudini, commettere errori o prestare attenzione soltanto ad alcuni segnali. Le versioni più recenti includono apprendimento, aspettative non perfettamente razionali e comportamenti differenti tra gruppi.
La rigidità dei prezzi viene spesso rappresentata attraverso regole standardizzate che non descrivono ogni settore. Energia, servizi, abitazioni e beni industriali possono adeguare i prezzi con tempi molto diversi.
Allo stesso modo, crisi bancarie e problemi di liquidità richiedono moduli finanziari più complessi rispetto al modello neo-keynesiano di base.
Negli studi di economia, questi limiti non annullano il valore dell’approccio. Rendono invece più chiara la differenza tra correlazione e causalità.
Due grandezze possono muoversi insieme senza dipendere direttamente l’una dall’altra; un modello esplicito permette di formulare un possibile meccanismo causale e di confrontarlo con i dati.
Le estensioni con famiglie eterogenee, vincoli finanziari, commercio internazionale e comportamenti non pienamente razionali cercano di avvicinare ulteriormente teoria e realtà. Il contributo di Hall e Woodford rimane la base dalla quale questi sviluppi prendono forma.
Una nuova misura della stabilità economica
Il premio Nobel Economia 2026 consacra una visione nella quale i grandi fenomeni nascono da decisioni distribuite.
Hall ha mostrato quanto aspettative, informazioni e vincoli finanziari influenzino il consumo delle famiglie. Woodford ha costruito un quadro neo-keynesiano capace di collegare prezzi, tassi, produzione e interventi pubblici.
Insieme, questi contributi spiegano perché la stabilizzazione non dipenda soltanto dall’intensità di una misura. Contano anche i destinatari, la credibilità, i tempi di applicazione, la natura dello shock e le reazioni attese degli operatori.
Una politica adatta a una recessione da domanda può essere inefficace o dannosa di fronte a uno shock energetico; uno stimolo utile durante una crisi può alimentare l’inflazione se mantenuto durante una fase di surriscaldamento.
Il valore più duraturo delle microfondazioni riguarda il rapporto tra teoria e realtà. Un modello deve semplificare, ma ogni semplificazione richiede ipotesi riconoscibili e verificabili.
Famiglie e imprese non sono dettagli marginali dietro le statistiche nazionali: trasformano aspettative, vincoli e informazioni in risultati collettivi.
La stabilità macroeconomica emerge così come un equilibrio fragile tra milioni di scelte.
Comprendere quei comportamenti permette di progettare politiche più adatte sia alle crisi sia ai momenti di forte crescita, riducendo l’ampiezza delle oscillazioni senza pretendere di cancellare la complessità dell’economia contemporanea.